相続した土地を駐車場にするときの初期費用と税金 月極と一括借り上げの違い
相続した土地を駐車場にする方法は、大きく2つです。自分で月極駐車場として貸す方法と、コインパーキングの事業者に土地を貸す一括借り上げです。どちらを選ぶかで、初期費用を誰が出すか、収入がどの所得になるか、消費税がかかるかが変わります。
駐車場の土地は、建物が建っていないため固定資産税の住宅用地の特例を受けられません。相続税でも、貸駐車場の土地は原則として自分で使う土地と同じ評価になります。この記事は一般的な情報です。個別の判断は税理士や不動産会社、自治体の窓口などにご相談ください。内容は2026年11月3日に確認しました。
月極と一括借り上げの違い
月極駐車場は、土地の持ち主が利用者と契約して区画を貸す形です。整地や区画線、看板は持ち主が用意し、募集や集金も自分か管理会社が行います。
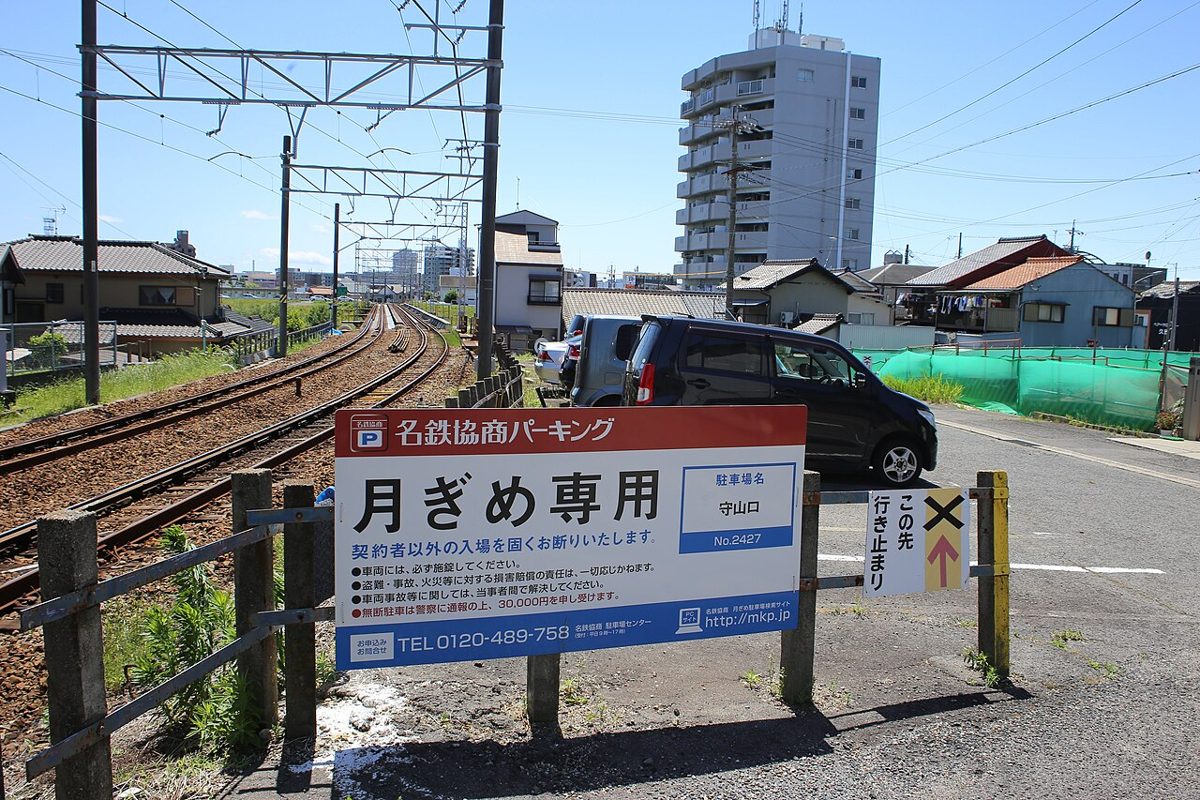
一括借り上げは、コインパーキングの事業者に土地をまとめて貸す形です。精算機などの設備をどちらが用意するか、賃料をいくらにするか、契約期間と解約の条件はどうかは、事業者の提案書と契約書で確かめます。条件は会社ごとに違うので、同じ土地で複数の提案を並べると違いが見えやすくなります。
どちらの形でも、所得税の区分は国税庁の所得税基本通達27-2で考えます。有料駐車場の所得は、自分の責任で他人の物を保管する場合は事業所得か雑所得になります。そうでない場合は不動産所得です。この区分に従うと、車を預かって管理するのでなく区画を貸すだけなら、不動産所得の側に入ります。
初期費用として見積もりに入れる項目
駐車場の初期費用は、土地の状態と仕上げ方で大きく変わります。金額は見積もりを取らないと分からないので、ここでは項目だけを挙げます。
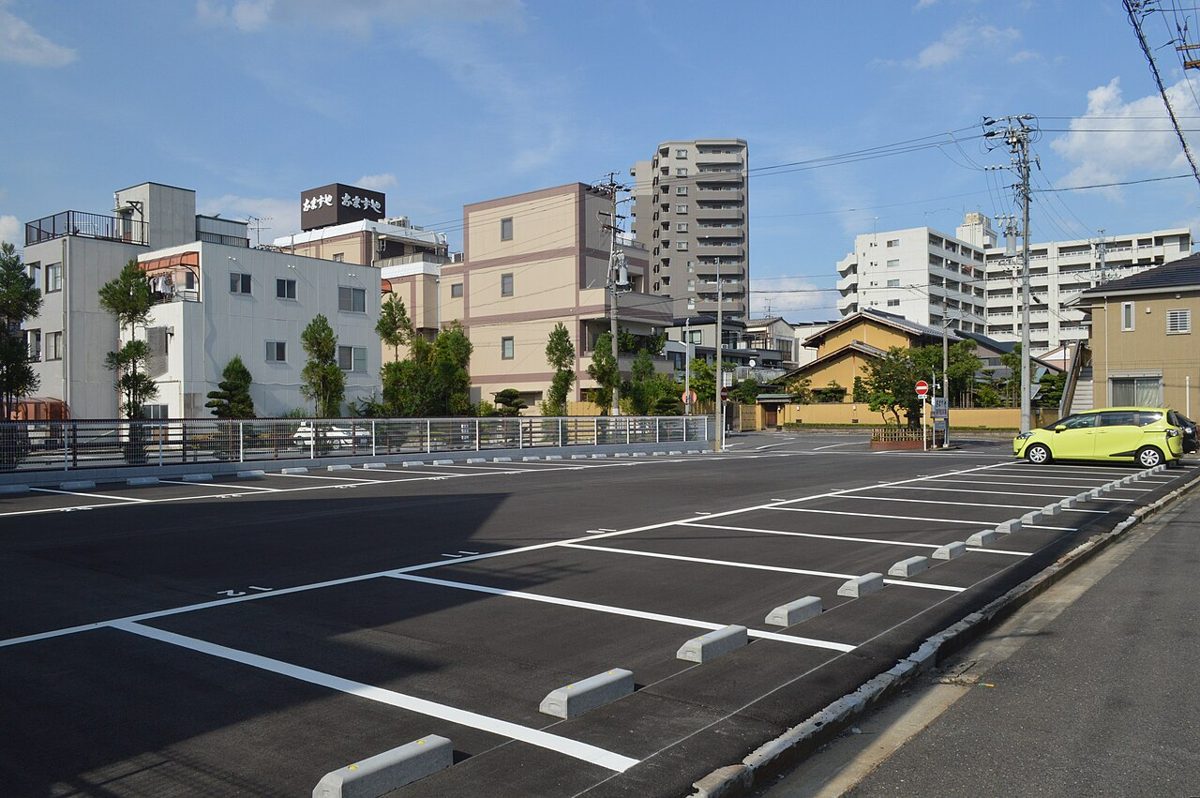
- 整地、砂利敷き、アスファルト舗装
- 区画線、車止め、フェンス
- 看板、照明
- コインパーキングなら精算機やロック板などの設備
- 古い建物が残っている場合の解体
舗装やフェンスをどこまで整えるかは、あとで説明する消費税や相続税の扱いにも関わります。費用だけでなく、税金の面からも仕上げ方を考えておくと迷いにくくなります。建物の解体と解体後の固定資産税は、ここでは扱いません。
月極で貸すか迷う場合、空いている区画を時間単位で貸す駐車場シェアという仕組みもあります。駐車場シェアを運営するakippa株式会社の公式サイトでは、空き地や月極駐車場の一部も貸し出せるとされています。手数料は駐車場が利用されたときにかかる形と説明されています。1か月未満の貸し出しになるため、消費税の扱いについては「消費税がかかるかは設備で変わる」の節も読んでください。
固定資産税は住宅用地の特例の対象外
地方税法349条の3の2は、住宅の敷地になっている土地の固定資産税を軽くする特例です。課税標準は、住居1戸あたり200平方メートル以下の部分が価格の6分の1、それを超える部分が3分の1になります。
この特例の対象は「専ら人の居住の用に供する家屋」などの敷地です。駐車場だけの土地には住宅がないため、特例は使えません。都市計画税の軽減(地方税法702条の3)も、同じく住宅用地が前提です。
家が建っていた土地を駐車場に変えると、翌年度から特例が外れることになります。税額は市区町村から届く課税明細書で確かめられます。変更前に税額の見込みを資産税の窓口で聞いておくと、収支を考えやすくなります。
消費税がかかるかは設備で変わる
国税庁のタックスアンサーNo.6201によると、土地の貸付けは原則として消費税が非課税です。ただし、1か月未満の土地の貸付けと、駐車場などの施設の利用に伴って土地が使われる場合は非課税になりません。
タックスアンサーNo.6213は、さらに具体的に説明しています。車両の管理をしている場合や、地面の整備、フェンス、区画、建物の設置などをして駐車場として使わせる場合は、消費税がかかります。反対に、消費税法基本通達6-1-5の(注)1は、こうした整備をしていない土地を駐車場として使わせる場合は土地の貸付けに含まれるとしています。
消費税がかかる取引でも、すぐに納税が必要になるとは限りません。タックスアンサーNo.6501によると、個人の場合、前々年の課税売上高が1,000万円以下なら原則として納税義務が免除されます。ただし、適格請求書発行事業者の登録を受けた場合は免除されません。法人の利用者から請求書の発行を求められることもあるので、登録するかどうかは税理士と相談してください。
一括借り上げで、土地だけを貸して設備は事業者が用意する場合は、整備を誰がしたかで判断が変わりえます。契約前に、どちらの扱いになるかを確かめておくと安心です。
相続税の評価と小規模宅地等の特例
国税庁のタックスアンサーNo.4627によると、土地の持ち主が自分で月極などの貸駐車場にしている土地は、自用地としての価額で評価します。駐車場の契約は自動車の保管を引き受けるもので、土地そのものを貸す賃貸借とは違うと考えられているためです。ただし、利用者の費用で車庫などを造ることを認める契約なら、賃借権を差し引いて評価します。
小規模宅地等の特例では、駐車場業も貸付事業に含まれます。貸付事業用宅地等に当たれば、200平方メートルまで評価額が50%減ります。ただし、国税庁No.4124は、特例の対象を「建物または構築物の敷地の用に供されている宅地等」としています。舗装やフェンスなどが何もない、いわゆる青空駐車場は、この条件を満たさないと考えられます。
国税庁の質疑応答事例には、不在者の財産管理人が空き地にアスファルト舗装などをして駐車場経営を始めた土地が、貸付事業用宅地として特例の対象になるとされた例があります。どこまでの設備があれば構築物に当たるかは、税理士と個別に確かめてください。
No.4124によると、相続開始前3年以内に新たに貸付事業に使い始めた土地は、原則として貸付事業用宅地等から外れます。相続開始の日まで3年を超えて、準事業に当たらない貸付事業(特定貸付事業)を続けていた人の場合は例外です。相続人が引き継ぐ場合は、相続税の申告期限まで貸付事業を続け、土地を持ち続けることも要件です。
賃貸住宅を建てた場合との違いは土地に賃貸住宅を建てると相続税評価はどう変わるかで、ほかの使い道との比べ方は相続した土地の使い道の選び方で扱っています。
出典
- 国税庁 所得税基本通達(27-2 有料駐車場等の所得を掲載したページ) https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/04/02.htm
- 国税庁 タックスアンサーNo.1370「不動産収入を受け取ったとき(不動産所得)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
- 国税庁 タックスアンサーNo.6201「非課税となる取引」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6201.htm
- 国税庁 タックスアンサーNo.6213「駐車場の使用料など」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6213.htm
- 国税庁 消費税法基本通達 第6章第1節(6-1-5) https://www.nta.go.jp/law/tsutatsu/kihon/shohi/06/01.htm
- 国税庁 タックスアンサーNo.6501「納税義務の免除」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm
- 国税庁 タックスアンサーNo.4627「貸駐車場として利用している土地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4627.htm
- 国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁 質疑応答事例「小規模宅地等の特例の対象となる宅地等の範囲(財産管理人の事業)」 https://www.nta.go.jp/law/shitsugi/sozoku/10/11.htm
- 国税庁 租税特別措置法(相続税法の特例関係)の取扱いについて 措置法第69条の4関係 https://www.nta.go.jp/law/tsutatsu/kobetsu/sozoku/sochiho/080708/69_4/01.htm
- 地方税法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/325AC0000000226
- akippa株式会社「駐車場オーナー向けページ」 https://www.akippa.com/owner
いずれも2026年11月3日に確認しました。