相続した土地に太陽光発電を置く前に確かめること 事業計画認定・農地転用・営農型・償却資産
相続した土地に太陽光発電を置いて売電するときは、先に確かめることが3つあります。土地が農地かどうか、国の事業計画認定を受けられるか、設備に毎年かかる税金です。農地なら、転用の許可を受ける前に設備を置くことはできません。
売電の買取価格と期間は、年度ごとに変わります。この記事には金額を書かず、資源エネルギー庁の公式ページで確かめる手順を示します。この記事は一般的な情報です。個別の判断は行政書士・税理士・土地家屋調査士などの専門家にご相談ください。内容は2026年11月4日に確認しました。
FIT・FIP制度と事業計画認定
再生可能エネルギーの電気を売る制度は、FIT制度とFIP制度があり、資源エネルギー庁の「なっとく!再生可能エネルギー」に案内があります。どちらの制度でも、まず国の認定を受ける必要があります。
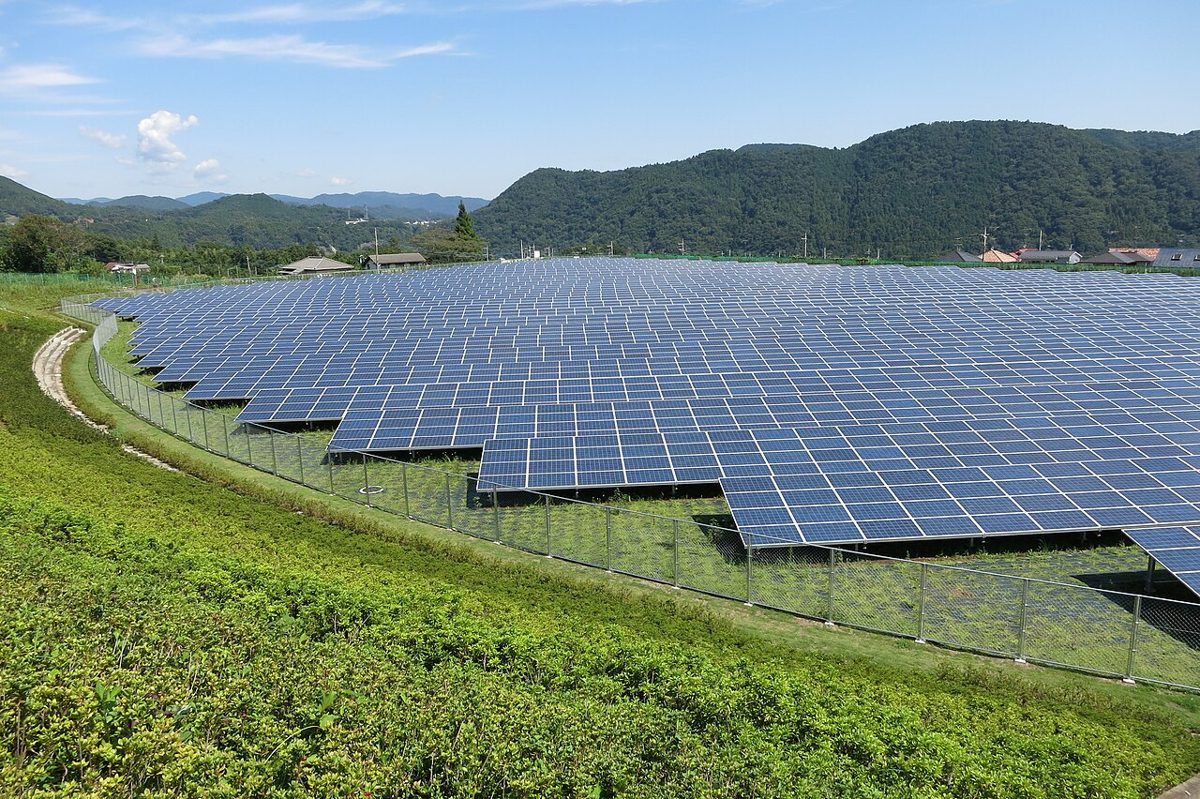
根拠は「再生可能エネルギー電気の利用の促進に関する特別措置法」9条です。発電設備ごとに事業計画を作り、経済産業大臣に認定を申請します。条文によると、認定の基準には次のような点が含まれます。
- 事業が円滑かつ確実に実施されると見込まれること。
- 設備が、安定的かつ効率的に発電できると見込まれること。
- 出力などが一定の要件に当たる設備では、周辺住民への説明会などの措置をとること。
- 解体・撤去の費用を積み立てる対象の設備では、解体等の方法が適正であること。
買取価格と買取期間は、設備の区分や年度によって変わります。最新の価格表と対象の区分は、資源エネルギー庁の「買取価格・期間等」のページで確かめます。金額と期間は年度ごとに変わるため、この記事には書きません。
認定の申請の入口は、再生可能エネルギー電子申請のサイトです。同サイトには、申請に使う参考様式の案内が載っています。出力が小さい設備の申請の窓口は、出力によって分かれているため、サイトの案内を読んで選びます。
まず土地の地目と現況を確かめる
相続した土地に設備を置けるかどうかは、土地の種類で変わります。登記簿の地目だけでなく、実際の使われ方を確かめます。
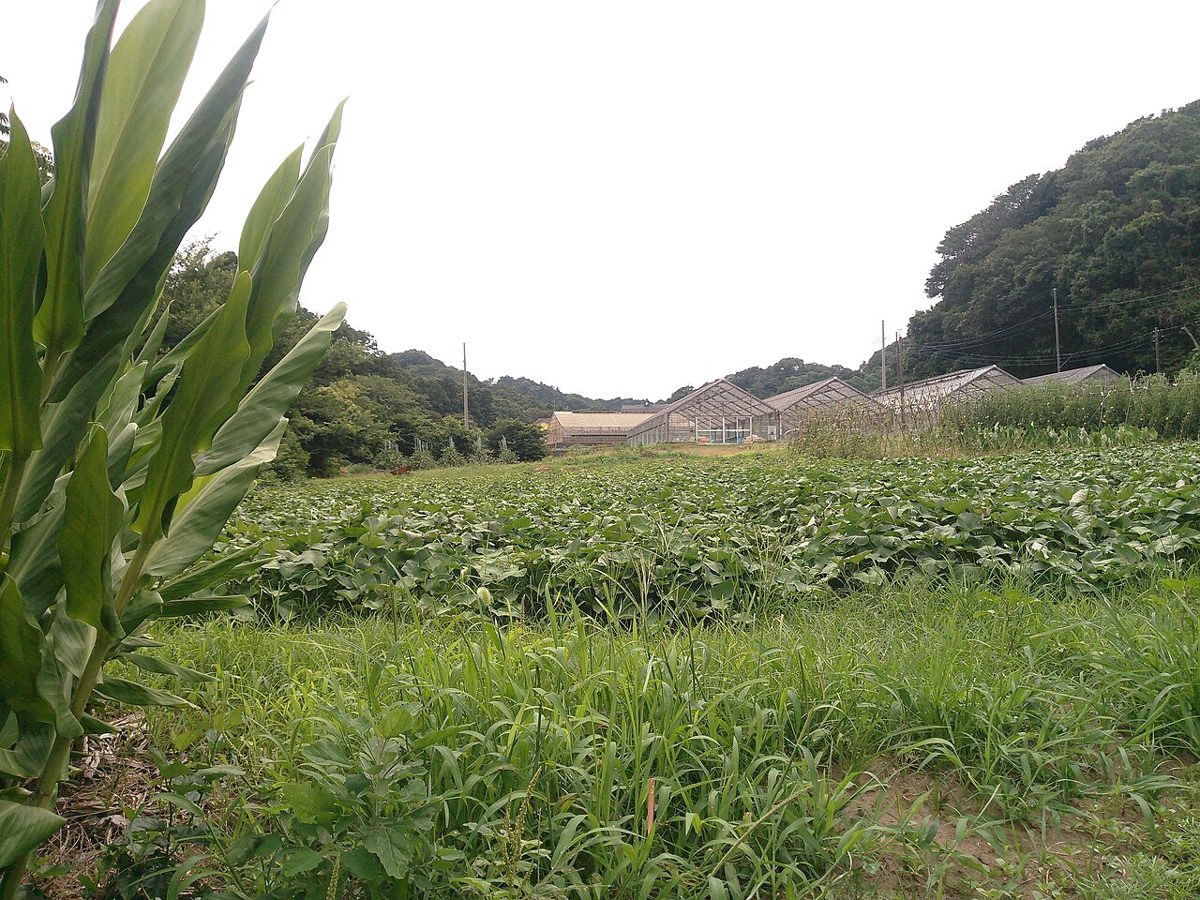
農地法2条は、農地を「耕作の目的に供される土地」と定めています。登記簿の地目が「山林」や「原野」でも、実際に耕作されていれば農地として扱われることがあります。その逆に、登記簿は「畑」でも、現況が荒れ地になっている場合もあります。どちらに当たるかは、市区町村の農業委員会に問い合わせて確かめます。
確かめる資料の例を挙げます。
- 登記事項証明書(地目と所有者)。
- 固定資産税の課税明細書(課税上の地目)。
- 農業委員会の農地台帳での扱い。
- 都市計画の区域(市街化区域か、市街化調整区域か)。市街化調整区域は市街化調整区域の活用の記事で説明しています。
土地の使い道を全体で考えるときは、相続した土地の使い道の選び方の記事が役立ちます。
農地に置くには転用の許可が要る
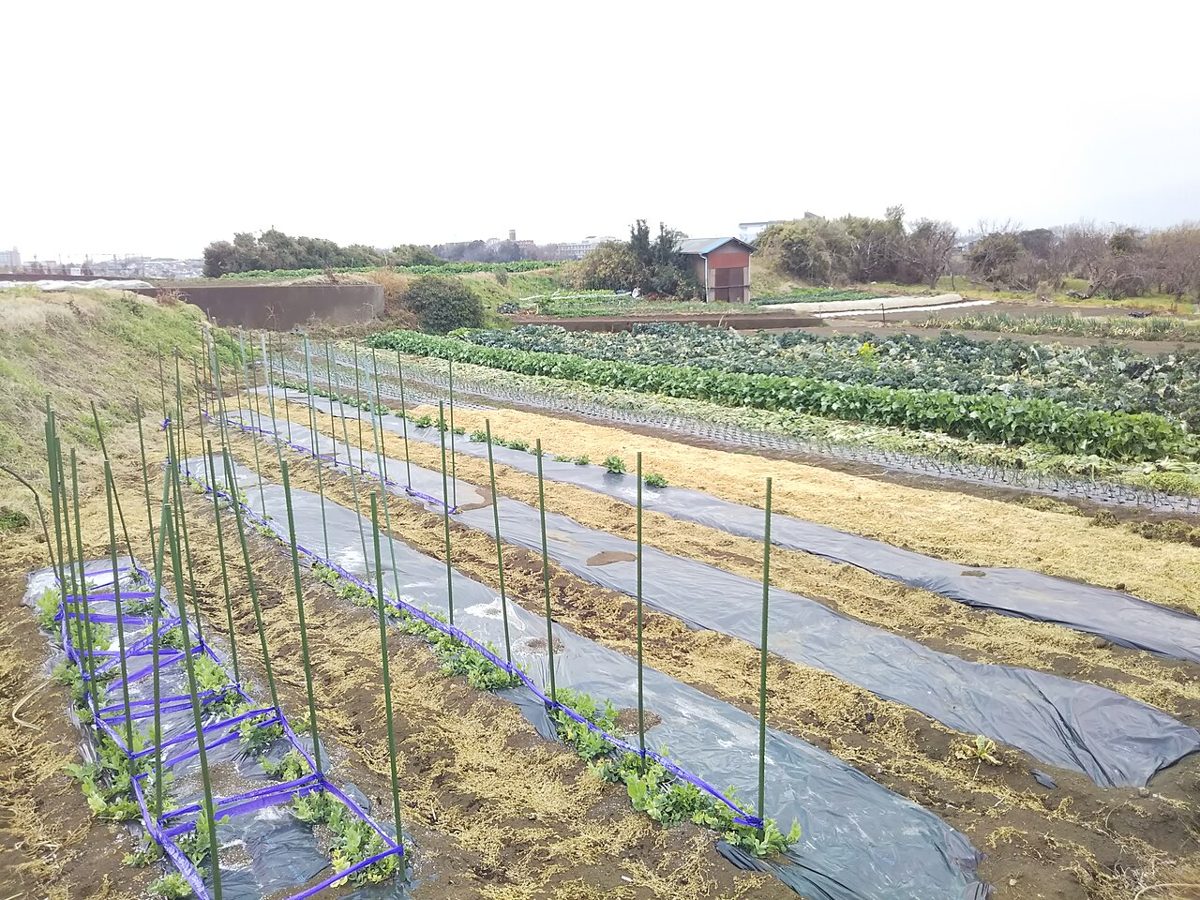
農地に太陽光パネルを置く場合は、農地を農地以外のものにする「転用」にあたります。農地法の許可が必要です。
- 自分の農地を自分で転用する: 4条の許可。都道府県知事等(指定市町村の場合は市町村長)が許可する。
- 農地を貸すか売って、借りた人や買った人が転用する: 5条の許可。当事者が申請する。
- 市街化区域内の農地は、あらかじめ農業委員会に届け出れば、許可は不要(4条1項7号、5条1項6号)。
申請書は、農業委員会を経由して都道府県知事等に出します(4条2項)。許可をしてはならない場合もあり、たとえば農用地区域内の農地などは、原則として許可されません(4条6項)。許可を受けずに農地を貸した契約は、効力を生じません(5条3項、3条6項)。転用の見込みがあるかどうかを、計画を進める前に農業委員会へ相談します。
許可の要件には、申請した農地を事業に使うことが確実と認められること(資力と信用があること)も含まれます。近隣の営農条件に支障を生じさせないことも審査されます(4条6項)。
営農型(ソーラーシェアリング)は農林水産省の取扱い
農地で作物を育てながら、上に太陽光パネルを置く方式を、営農型太陽光発電(ソーラーシェアリング)と呼びます。農林水産省の資料(令和6年4月改訂版)によると、一時転用許可を受け、簡易な構造で容易に撤去できる支柱を立てて設備を置く事業です。
同資料の主な内容は次のとおりです。
- 一時転用の期間は、通常3年以内。認定農業者などの担い手が営農する場合、遊休農地を活用する場合、第2種農地または第3種農地を活用する場合は10年以内。
- 再許可が可能。再許可では、それまでの営農状況が考慮される。
- 営農の適切な継続が条件。平均的な単収と比べて、おおむね2割以上減収しないことなどが基準とされる。
- 農業機械の利用を考えて、最低地上高は2m以上。
- 年に1回の報告で、農作物の生産に支障がないかを確認する。
つまり営農型は、自分や貸した相手が作物を作り続けることが前提です。発電だけが目的で、農業を行う人が決まっていない土地には向きません。農林水産省は、事業者向けの実務のQ&Aも公開しています。実際の申請は、農業委員会と都道府県に相談します。
設備にかかる固定資産税(償却資産)
太陽光発電設備には、土地や建物とは別に、固定資産税の「償却資産」として課税されることがあります。取り扱いは市区町村の案内で確かめます。
木津川市の案内(個人宅に設置した設備についての資料)では、次のように説明されています。
- 出力10kW以上の太陽光発電設備で売電する場合は、償却資産に当たる。1月中に申告が必要。
- 市内の償却資産の課税標準額の合計が150万円未満なら、固定資産税は課税されない。ただし、申告は必要。
- 税額は課税標準額の1.4パーセント。耐用年数は17年で、取得価額の5パーセントまで減価していく。
- パネルのほか、架台、パワーコンディショナー、設置工事費も取得価額に含む。
これは一つの市の資料で、個人宅への設置を前提にしています。土地に設備を置く場合も含め、免税点の扱いや申告の窓口は市区町村ごとに違い、年度で変わることもあります。設備を置く土地がある市区町村の資産税の担当課に、申告の方法を確認します。
売電の収入には、所得税の申告も関わります。土地の使い道を複数社の提案で比べたいときは、土地活用プランの比べ方の記事が参考になります。
出典
- e-Gov法令検索「再生可能エネルギー電気の利用の促進に関する特別措置法」第9条 https://laws.e-gov.go.jp/law/423AC0000000108
- 資源エネルギー庁「なっとく!再生可能エネルギー」(FIT・FIP制度、買取価格・期間等の掲載ページ) https://www.enecho.meti.go.jp/category/saving_and_new/saiene/kaitori/fit_kakaku.html(本文には数字を引用していません)
- 再生可能エネルギー電子申請 https://www.fit-portal.go.jp/
- e-Gov法令検索「農地法」第2条・3条・4条・5条 https://laws.e-gov.go.jp/law/327AC0000000229
- 農林水産省「営農型太陽光発電設備について【令和6年4月改訂版】」 https://www.maff.go.jp/j/nousin/noukei/totiriyo/attach/pdf/nouchi_tenyo-39.pdf
- 木津川市「個人宅設置の太陽光発電設備の固定資産税について」 https://www.city.kizugawa.lg.jp/cmsfiles/contents/0000000/695/20221216-105736.pdf
いずれも2026年11月4日に確認しました(資源エネルギー庁のページを除く)。