相続した土地の使い道の選び方 用途地域・接道・面積・地目を先に調べる
相続した土地の使い道は、思いつく案から選ぶより、土地の条件から絞るほうが早く決まります。最初に調べるのは、用途地域、接道、面積、地目の4つです。どれも役所や法務局の資料で確かめられます。
建物を建てられる土地なら、賃貸住宅や事業用の貸地まで候補に入ります。建物を建てにくい土地なら、駐車場や資材置き場、太陽光、売却が中心になります。この記事は一般的な情報です。個別の判断は税理士や不動産会社、自治体の窓口などにご相談ください。内容は2026年11月3日に確認しました。
最初に調べる4つの項目
土地活用の会社に相談する前に、次の4つを手元にそろえておくと話が早く進みます。
表は左右に動かして読めます。
| 項目 | 何が分かるか | 主な調べ先 |
|---|---|---|
| 用途地域・区域区分 | 建てられる建物の種類。市街化調整区域かどうか | 市区町村の都市計画図、国土交通省の不動産情報ライブラリ |
| 接道 | 建物を建てられるかどうか | 市区町村の建築指導の窓口(道路の種別) |
| 面積・形 | 置ける台数や戸数、税の特例の上限との関係 | 登記事項証明書、測量図 |
| 地目 | 宅地か、田畑か、山林か | 登記事項証明書(法務局) |
地目と地積(面積)は、不動産登記法34条で土地の登記事項とされています。法務局で登記事項証明書を取れば確かめられます。
ただし、登記の地目と今の使われ方が違う土地もあります。農地法2条は、農地を「耕作の目的に供される土地」と定めています。登記が宅地でも畑として耕していれば、農地として扱われることがあります。逆の場合もあるので、田や畑が混じる土地は農業委員会にも確認してください。
用途地域と区域区分で建てられるものが決まる
国土交通省の資料によると、用途地域は住居、商業、工業など市街地の大枠の土地利用を定めるもので、13種類あります。用途地域が決まると、地域ごとに建てられる建物の種類が決まります。
同じ資料は、市町村が特別用途地区を定め、用途地域の制限を強めたり緩めたりできるとも説明しています。用途地域の名前だけで判断せず、市区町村の都市計画の窓口で上乗せの決まりがないかも確かめてください。
もう一つ大事なのが区域区分です。都市計画法7条は、都市計画区域を市街化区域と市街化調整区域に分けられると定めています。市街化区域は市街化を進める区域で、市街化調整区域は「市街化を抑制すべき区域」です。
市街化調整区域では、建物を建てるのに原則として許可が要ります。賃貸住宅のような案が最初から外れることも多くなります。調整区域でできることは市街化調整区域の土地でできる活用にまとめました。
用途地域は、国土交通省の不動産情報ライブラリの地図でも見られます。最終的には市区町村の都市計画図で確認するのが確実です。
接道しているかで候補が大きく変わる
建築基準法43条1項は、建物の敷地が道路に2メートル以上接していなければならないと定めています。ここでいう道路は、42条で原則として幅4メートル以上のものとされています。
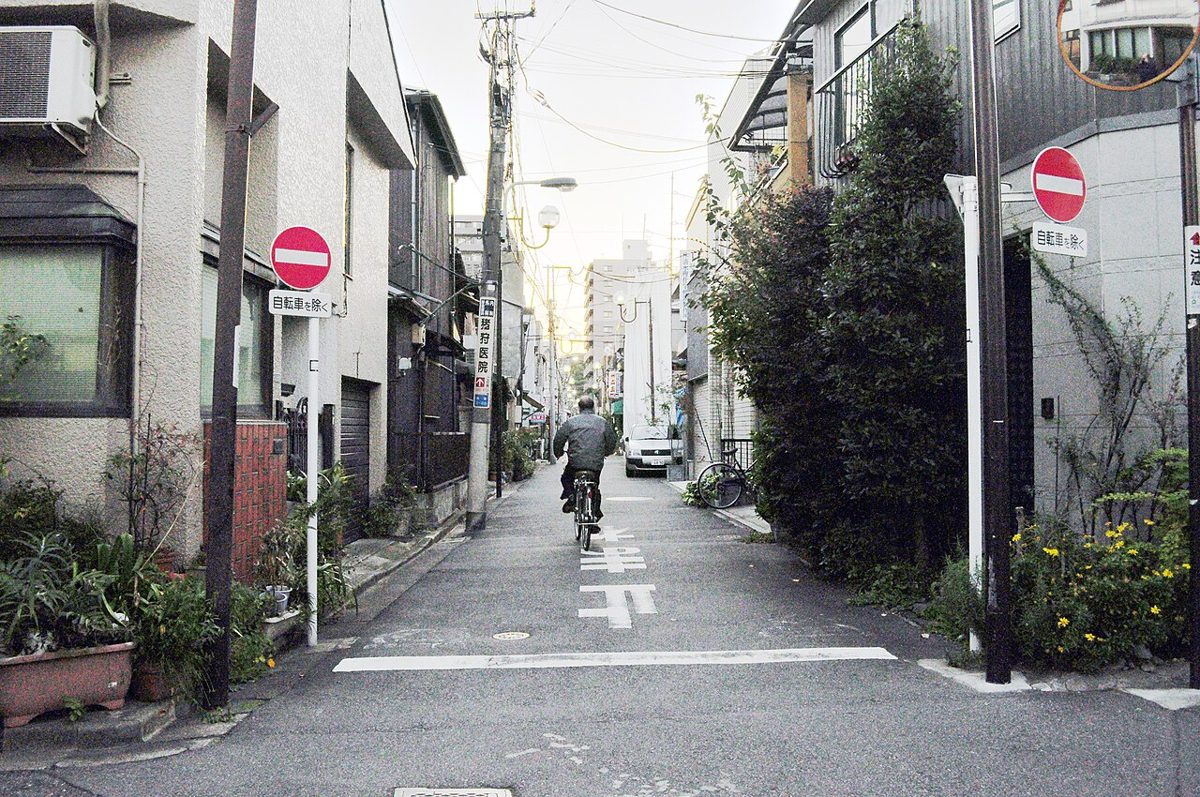
見た目は道でも、建築基準法上の道路ではない場合があります。42条は道路法の道路や都市計画法による道路などを道路として挙げています。どれに当たるかは、市区町村の建築指導の窓口で道路の種別を聞くと分かります。
43条2項には例外があります。国土交通省令の基準に合い、特定行政庁が支障がないと認めた場合などは、接道していなくても建てられることがあります。例外に当たるかは個別の審査になるので、窓口での相談が前提です。
窓口で道路の種別を聞くときは、地番と地図を持っていくと話が早く進みます。道路の幅と、土地が道路に接している長さは、現地で測っておくと確認に役立ちます。
接道の条件を満たさない土地では、建物を建てる案が難しくなります。駐車場や資材置き場など、建物の要らない使い方が中心になります。建て替えられない土地の売却は、この記事では扱いません。
面積と形で変わること
面積は、置ける車の台数や建てられる戸数を左右します。税の特例にも面積の上限があります。
- 固定資産税の住宅用地の特例(地方税法349条の3の2)は、住宅1戸あたり200平方メートルまでの部分を小規模住宅用地として扱います
- 相続税の小規模宅地等の特例は、国税庁の説明によると、貸付事業用宅地等が200平方メートルまで50%の減額です
同じ広さでも、間口が狭く奥に長い土地や、旗のような形の土地は使い方が限られます。道路に接する長さが短いと、駐車場の出入りや建物の配置にも影響します。測量図や公図で形を確かめてから案を考えるほうが、手戻りが少なくなります。
登記の筆と、使い方の単位が一致しないこともあります。国税庁のタックスアンサーNo.4603は、相続税では宅地を1筆ごとではなく、利用の単位となっている1画地ごとに評価するとしています。たとえば一部を自分で使い、一部に貸家を建てると、それぞれを1画地として評価します。隣り合う複数の筆をまとめて使うか分けて使うかで、評価の単位も変わりえます。
賃貸住宅を建てたときの相続税の計算は土地に賃貸住宅を建てると相続税評価はどう変わるかで扱っています。
建てられる土地と建てにくい土地の候補の並べ方
4つの項目がそろったら、候補を「建物が要るか」で分けて並べます。下の表は一般的な整理で、実際に選べるかは土地ごとに違います。
表は左右に動かして読めます。
| 候補 | 建物 | 主に確かめる決まり |
|---|---|---|
| 月極駐車場・コインパーキング | 不要 | 住宅用地の特例の対象外になる点。駐車場の税金 |
| 賃貸住宅 | 必要 | 用途地域、接道、借入と空室 |
| 事業用定期借地 | 借りる人が建てる | 借地借家法23条。契約は公正証書 |
| トランクルーム | コンテナも建築物になりうる | 建築確認、用途地域 |
| 太陽光発電 | 多くは不要 | 農地転用、自治体の条例 |
| 売却 | - | 相続税の申告や譲渡所得の扱い |
事業用定期借地は、借地借家法23条で、居住用を除く事業用の建物に限って設定できる借地権です。存続期間は10年以上50年未満で、契約は公正証書でする必要があります。期間が終われば土地が戻る前提の貸し方です。
トランクルームでよく使われるコンテナについて、国土交通省は注意を出しています。随時かつ任意に移動できないコンテナは、建築基準法2条1号の建築物に当たるという内容です。一般に建築確認を受けないと置けないとされています。
駐車場の費用と税金は相続した土地を駐車場にするときの初期費用と税金で詳しく書きました。候補が2つ以上残ったら、同じ条件で複数の会社から提案を取り、収支を並べて比べます。比べ方は土地活用のプランを比べるときの見方にまとめています。
出典
- 都市計画法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/343AC0000000100
- 建築基準法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/325AC0000000201
- 不動産登記法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/416AC0000000123
- 農地法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/327AC0000000229
- 地方税法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/325AC0000000226
- 借地借家法(e-Gov法令検索・デジタル庁) https://laws.e-gov.go.jp/law/403AC0000000090
- 国土交通省「用途地域」(PDF) https://www.mlit.go.jp/common/000234474.pdf
- 国土交通省「不動産情報ライブラリ」 https://www.reinfolib.mlit.go.jp/
- 国土交通省「コンテナを利用した建築物の取扱いについて」 https://www.mlit.go.jp/jutakukentiku/build/jutakukentiku_house_tk_000058.html
- 国税庁 タックスアンサーNo.4603「宅地の評価単位」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4603.htm
- 国税庁 タックスアンサーNo.4124「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
いずれも2026年11月3日に確認しました。